

Theme
Month



令和9年1月1日以後、給与支払報告書を市区町村へ提出した場合、
税務署へ提出する源泉徴収票を提出したものとみなす
「源泉徴収票のみなし提出の特例」がスタートします。
税務署への源泉徴収票の提出が原則不要に
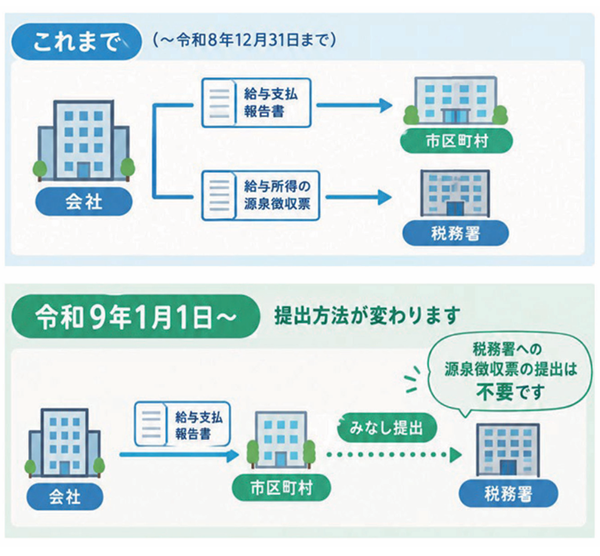
従来、給与の支払いをする事業者は、
従業員等の住民票がある市区町村に給与支払報告書を提出するほか、
対象者の源泉徴収票を事業者の所轄税務署にも提出する必要がありました。
「源泉徴収票のみなし提出の特例」により、給与支払報告書を市区町村へ提出すると、
給与所得の源泉徴収票が税務署に提出されたものとみなされ、
税務署提出用の源泉徴収票の作成・提出が不要になります。
従業員への交付はこれまでどおり
今回の改正は行政機関への提出方法が変わるものです。
従業員へ交付する源泉徴収票は、これまでどおり全員に交付する必要があります。
一部の源泉徴収票、法定調書合計表は要チェック
●「源泉徴収票のみなし提出の特例」対象外について
出国により非居住者となった方への支払いなど、
給与支払報告書を市区町村へ提出しない場合は、
「源泉徴収票のみなし提出の特例」の対象外となります。
そのため、税務署への源泉徴収票の提出が必要となります。
●法定調書合計表について
「源泉徴収票のみなし提出の特例」が適用される給与については、
「法定調書合計表」の「給与所得の源泉徴収票合計表」欄への記載は不要となります。
提出方法の変更に伴い、
法定調書および給与支払報告書の提出実務にも一部変更があります。
変更内容を事前に確認し、令和9年1月の提出業務に備えておきましょう。
≪2026年11月1日発行 マロニエ通信 Vol.285より≫
https://www.arcandpartners.com/info/maronie